大家好杠杆炒股费用陷阱,我是小锐!
俄罗斯高官在APEC公开表态,声称不担心对中国形成市场依赖,还强调出口市场不止面向中国。
可现实摆在眼前:欧洲市场大门长期紧闭,资源出口退路彻底断掉。
配资界官网东方经济论坛上普京主动抛出远东超级铜矿的合作名额,把压箱底70多年的宝藏拿出来找中国投资,这份急切,早已戳破多元化的话术伪装。

欧洲大门紧锁,被迫转向东方
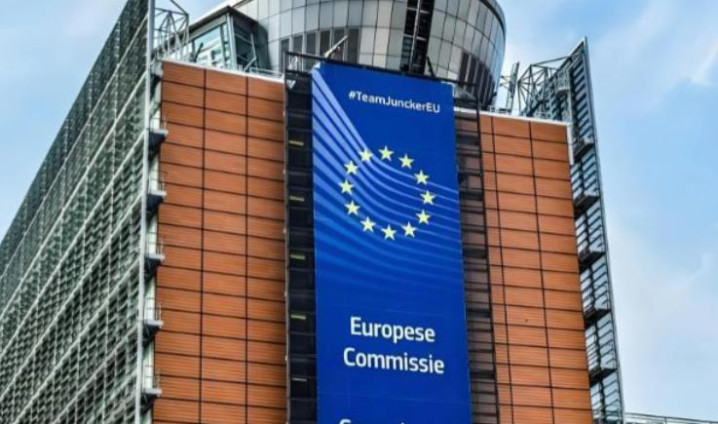
俄乌冲突爆发之后,欧盟一步步收紧对俄贸易壁垒,最终敲定2027年全面禁止俄罗斯油气与矿产进口,欧洲这个俄罗斯经营了几十年的传统消费市场,正在永久性关上大门。
过去几十年,俄罗斯七成以上资源出口流向欧洲,靠着能源与矿产贸易维持财政收入,如今这条主航道被彻底堵死,俄罗斯必须快速找到替代市场,不然大国经济根基会持续松动。
俄方嘴上反复强调要打造印度、东盟等多元出口渠道,还推出欧亚经济联盟—中国—东盟物流大三角构想,试图营造多选择的局面。

但数据不会说谎:印度、东盟的铜、能源消费体量加在一起,连中国市场的零头都达不到。所谓多元化,只是对外维持大国体面的外交姿态,并非真正的市场备选方案。
真正的现实是,俄罗斯已经陷入别无选择的局面,只要失去中国这个全球最大原材料消费市场,远东海量矿产、西伯利亚油气就会积压在冻土荒原上,无法变现。也正是这种局面,让俄高层不得不放下身段,主动打开尘封半个多世纪的矿产宝库。
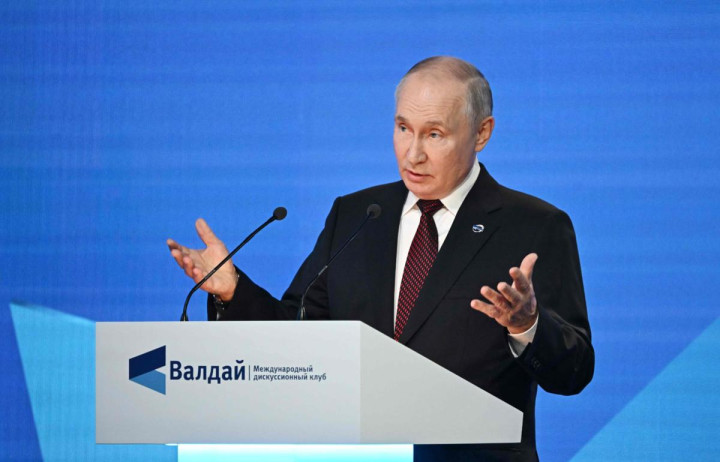
普京在东方经济论坛释放重磅信号:俄政府委员会正在审议一项积极决议,邀请中国投资者入局俄罗斯世界级大型铜矿项目。
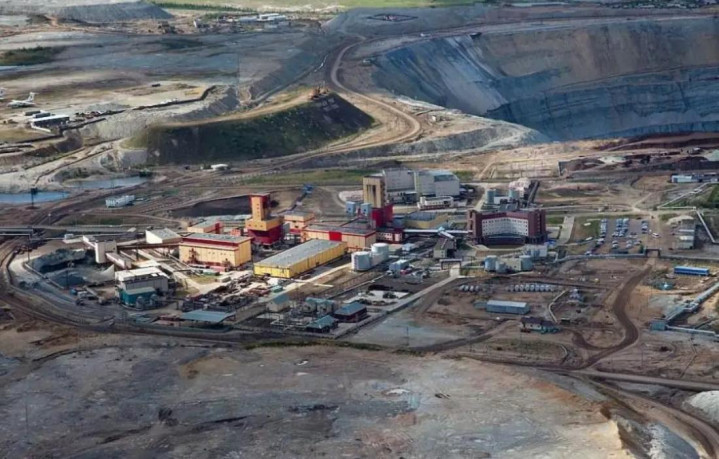
没有点名矿山,但业内一眼就能锁定目标——乌多坎铜矿,俄罗斯储量排名第一的超级大矿。
这座矿早在1949年就被苏联地质队勘探发现,整整封存了70多年,一直被当成镇国资源牢牢攥在手里。
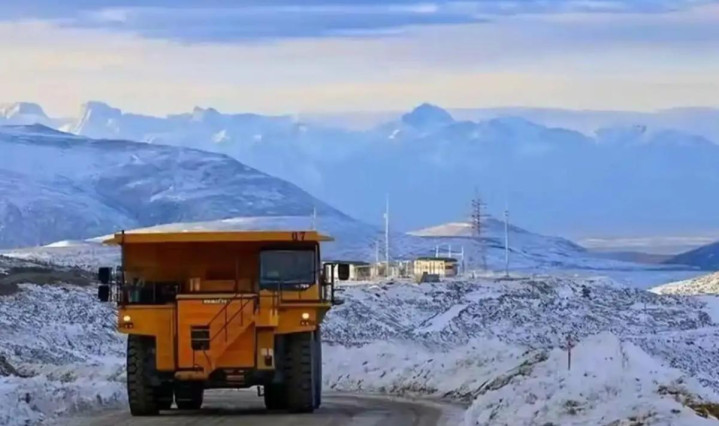
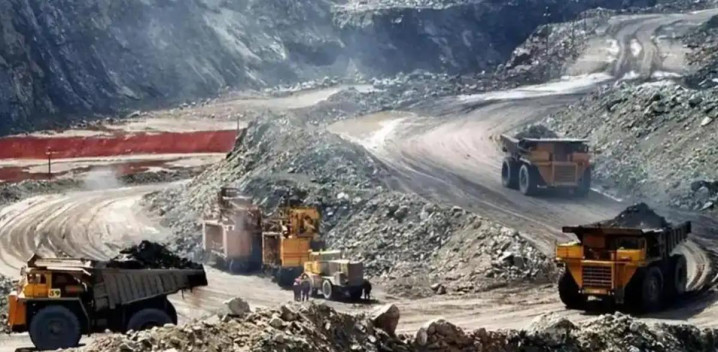
迟迟不开发,核心卡在极端恶劣的自然条件:矿区地处外贝加尔边疆区永久冻土带,冬季气温常年跌破零下40摄氏度,距离最近的贝阿铁路干线还有30公里距离。
普通重型工程机械开到这里,损耗速度远超施工效率,全球能啃下冻土基建硬骨头的工程团队寥寥无几。
放眼全世界,只有中国具备高寒冻土施工、跨境铁路基建、大型矿山一体化开发的全套工程能力。
这才是普京主动向中国递出合作邀请函的核心底气,单纯靠资本,根本啃不动这片荒原。

一期顺利投产,二期扩建开放中国资本入场
元股证券:ygzq.hk很多人误以为,乌多坎项目是俄方临时抛出的新项目,事实完全相反。
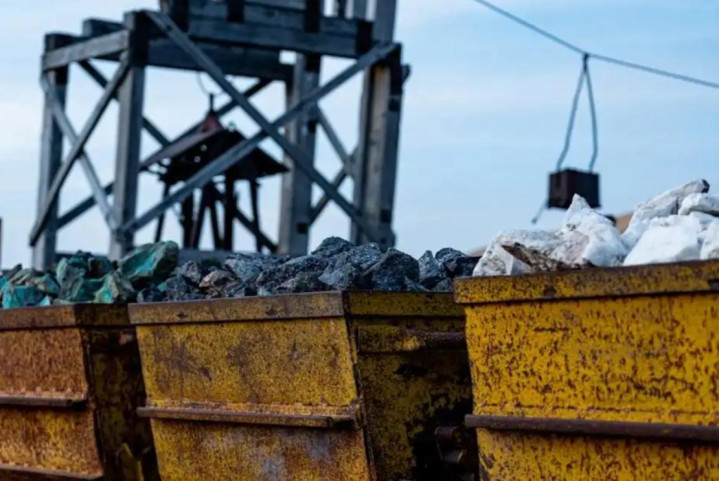
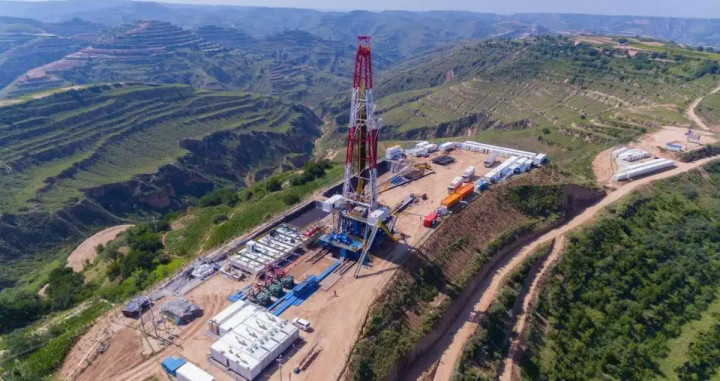
乌多坎铜矿一期工程早在2023年就正式投产,总投资30亿美元,年产15万吨铜,开采出来的铜金矿当年就顺着中俄铁路运进国内,供货渠道早已跑通。
项目原本计划在2024年建成配套冶炼厂,一场意外大火加上西方设备禁运,直接把工期拖慢整整三年。
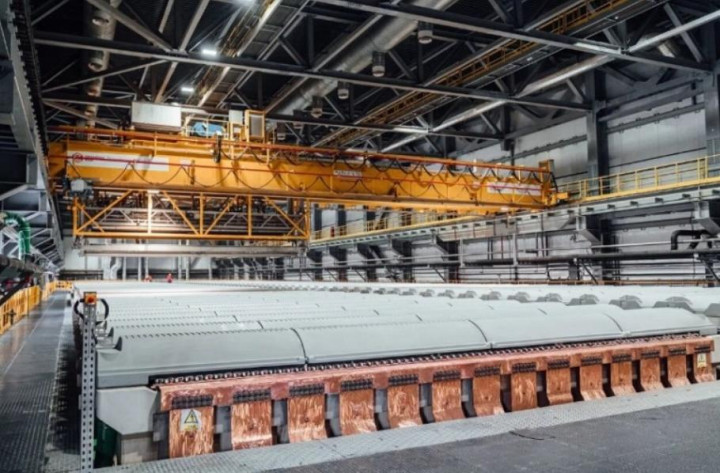
直到今年9月东方经济论坛,普京才亲自为乌多坎高纯铜冶炼厂揭幕,这座工厂可以产出99.99%纯度的阴极铜,刚好补上从原矿到成品铜的产业链短板。
现在俄方开放的,是二期扩建项目,一期年产15万吨铜,二期完工之后年产量直接冲到55万吨,一举跻身全球前五大型铜矿。
这座矿山家底极其丰厚:铜资源总量2670万吨,全球待开发铜矿里排名第三,属于世界级沉积型铜矿,每吨矿石还附带20至30克白银,资源含金量极高。
当下全球铜市场行情,进一步放大了这座矿山的价值,今年LME铜价多次刷新历史新高,现货价格一度摸到14800美元每吨。
涨价由三重因素共同拉动:AI数据中心疯狂消耗铜材、美元信用走弱催生硬资产投资热潮、美国企业赶在关税落地前囤积66万吨铜原料。
更关键的市场信号是:2026年铜金矿加工费年度长单基准直接归零,冶炼厂开工就要倒贴成本。
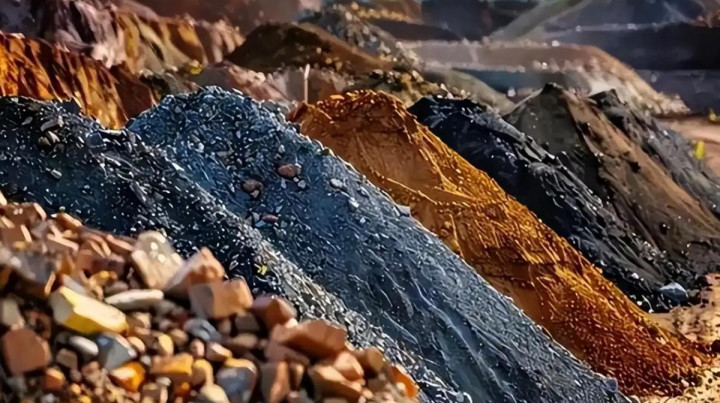
整个产业链利润出现极端分化:手握矿山资源的一方拿走绝大多数收益,只拥有冶炼炉的企业只能赔本赚吆喝。
在铜产业链里,国内大量产能集中在冶炼端,很容易受加工费波动影响,利润承压。
2025年我国精炼铜消费量约1540万吨,约占全球消费量54%,国内铜矿自给水平很低,铜矿对外依存度超过83%,每年需要进口数千万吨铜精矿(实物量),高度依赖智利、秘鲁等海外矿源。
乌多坎二期达产后每年可提供55万吨铜金属,能有效补充国内铜原料供给、分散进口来源风险;货物可通过中俄跨境铁路运输,中俄之间可使用本币结算,降低对美元结算通道的依赖。

合作红利可观,但三道风险坎绕不开
先算一笔清晰的经济账。二期项目满产后,年产55万吨铜,按照每吨1.4万美元的市场价核算,年产值可以达到77亿美元。乌多坎铜矿原矿品位接近1%,远高于当下全球铜矿平均水平。
近十年新发现矿床里,高品位矿只占5%,乌多坎的资源禀赋属于全球上游水平。
对照全球矿山现金成本区间,乌多坎只要二期建设不出现预算超支,生产成本就能稳定处在全球成本曲线左侧,长期保持稳定盈利。对于国内资本而言,拿下二期股权,就等于拿到稳定的上游矿产资源,彻底摆脱海外矿商卡脖子的困境。
这笔合作并非稳赚不赔,眼前横着三道硬门槛,第一重就是西方制裁风险。
乌多坎铜矿运营商隶属于USM集团,大股东乌斯马诺夫早在2022年就被美欧英全面制裁,关联企业在2023年被美国财政部定点打击,乌多坎项目本身也处在制裁名单之内。
中国资本入局,很容易被美方纳入次级制裁范围。
第二重风险是冻土开采的长期成本管控,永久冻土开采会持续拉高设备损耗、维护与基建成本,一旦全球铜价进入下行周期,矿山盈利空间会被快速压缩。第三重风险来自俄方的议价博弈。
俄方一边开放项目引资,一边又刻意维持多市场出口的外交话术,目的就是在双边谈判里保留议价筹码,避免完全绑定单一市场。
中俄当下是不对称但相互绑定的合作关系,俄罗斯手握能源、矿产等上游原材料,长期保持对华贸易顺差;中国手握资金、基建技术、消费市场与金融通道,拥有更多替代选项。
俄罗斯需要中国稳住资源出口销路,保障财政收入;中国需要俄罗斯多元矿产供应,分散南美铜矿集中度过高的地缘风险,同时依托中俄本币结算规避美元封锁。
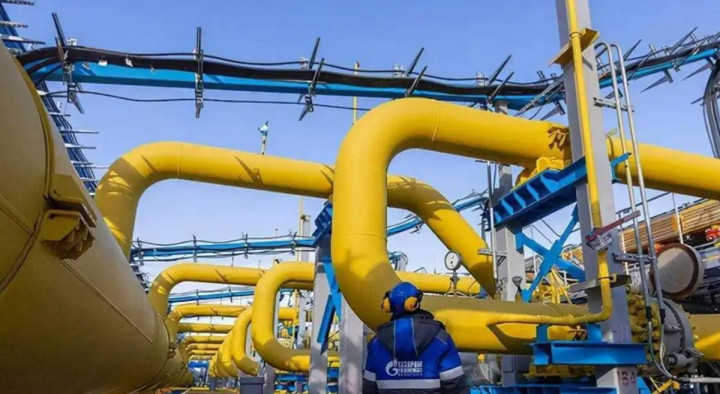
这种博弈关系,在西伯利亚力量2号天然气管道谈判里体现得淋漓尽致,即便全球能源价格暴涨,霍尔木兹海峡航运紧张,中方依然没有在价格条款上松口。俄方心里很清楚,自己对中国市场的依赖度更高,议价天然处于弱势。
俄方对外宣称“不担心对华依赖”,从来不是讲给中国或者西方国家听的,主要用来安抚国内精英与民众,维持大国战略自主的舆论体面。
俄乌冲突加速了向东转型,但真正把俄罗斯锁死在亚太市场的,是欧洲市场长期关闭带来的不可逆格局。所谓战略东转,本质是退路断绝之后唯一可行的现实选择。

结语
综合来看,乌多坎铜矿二期引资合作,是中俄务实经贸合作的典型缩影。
俄罗斯为自家矿产找到了稳定销路,保住资源产业收益;中国补齐上游铜矿短板,进一步筑牢新能源产业的原材料安全底线,双方各取所需。
在我看来,这次乌多坎项目引资,绝对不是俄方单方面放福利,而是双方基于现实利益达成的双向交易。
俄方之所以放下矜持,拿出封存70年的优质矿产,根源还是俄乌战事拖累了本国经济,西欧贸易渠道彻底断裂,不得不把全部资源出口重心转向亚太。
我们手握市场、技术与资金,在谈判桌上天然占据主动,完全不必急于做出全盘让步,同时我们也要警惕次级制裁风险,把投资节奏放缓,分步入股、分期投产杠杆炒股费用陷阱,把合规风控做到位。资源合作永远离不开利益博弈,既要拿到稳定矿源保障产业链安全,也要守住投资底线,不能被地缘局势牵着鼻子走。
元股证券_股票账户扩容_资金灵活秒速到账提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯